


在天津买房,有任何疑问欢迎拨打400-8908-365-515,咨询房博士。
 |
今年9月底的大政策,够重磅,够历史性!
中央财政亲自下场发钱贴息,买房也能拿“国补”了。
这是全国层面的统一政策,所有城市都适用。
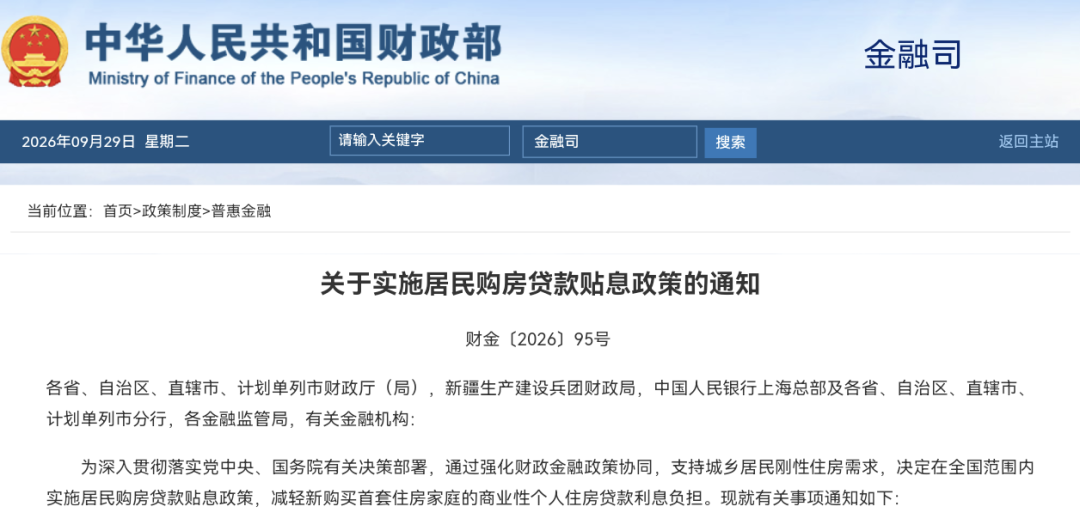
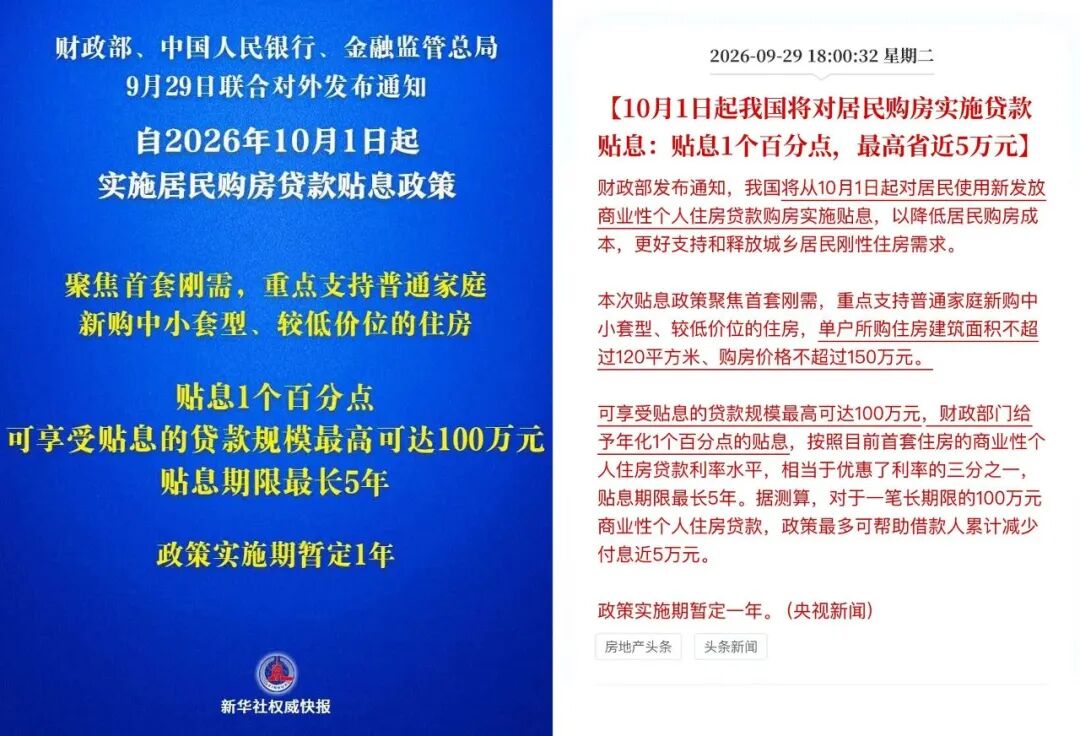
9月29日,财政部、央行、金融监管总局,三部门联合发布居民购房贷款贴息政策:
· 房贷贴息1个百分点,10月1日起实施。
· 暂定执行1年,最长可贴息5年。
这是中央财政史上,首次对商业性住房贷款贴息。
按年化贴息1%、最长5年算,最高能省下近5万元利息。

贴息后,天津商贷利率直接从3.1%降到2.1%!
罕见杀入“2字头”,换算下来,相当于房贷打了6折。
以前只是松开限制政策的手,这次是真的掏钱了。
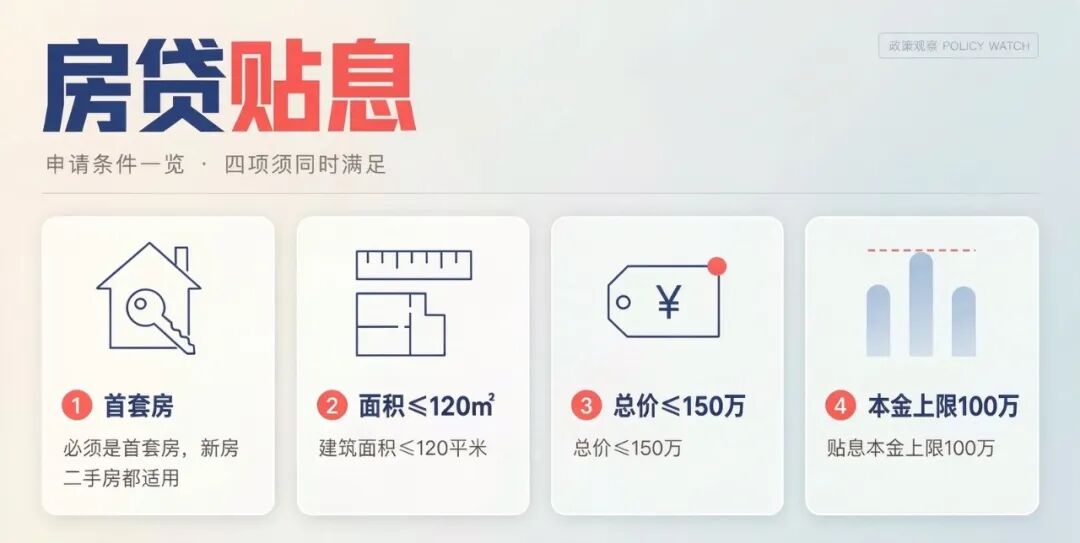
但不是所有房子都能享受到贴息政策,有4个条件门槛:
① 首套房,新房二手房都适用
② 建筑面积≤120平米
③ 总价≤150万
④ 贴息本金上限100万
注意,仅针对新发放商贷,存量房贷置换、公积金贷款、保障性住房购房不享受贴息政策。
举个例子。
购买首套房,总价150万,如果首付15%,即需要贷款127.5万。
其中只有100万本金可以按照2.1%的利率计息,其余27.5万依然按照3.1%的利率计息。
天津150万以内的房源,主要集中在:
市区老破小、环城刚需二手房
环城偏刚需的新房(以环外为主)
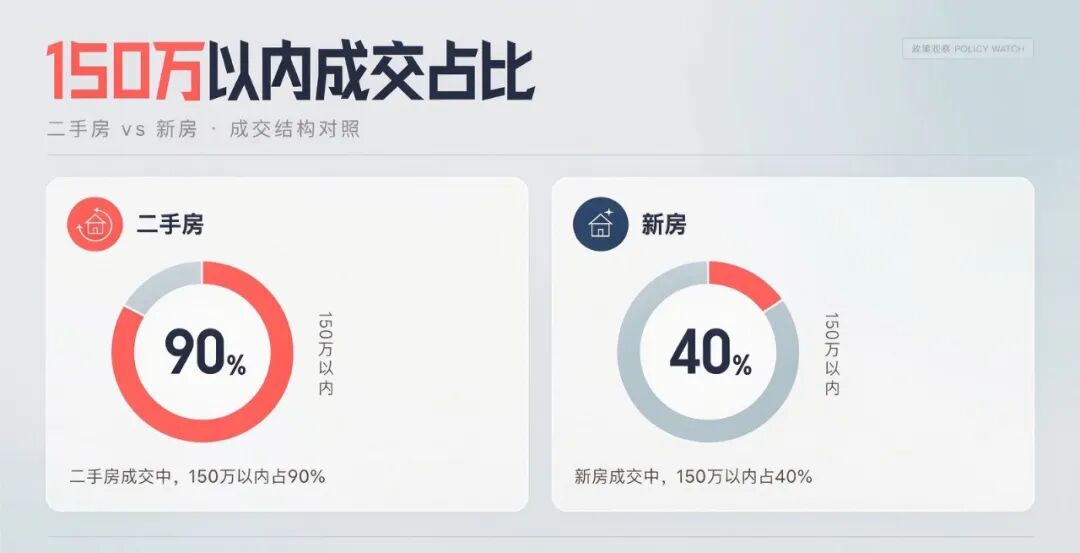
天津二手房成交中,150万以内占90%,100万以内占70%。
新房150万以内的成交套数占比约40%。
因为只针对首套房贴息,利好更倾向刚需。
尤其会点燃二手房成交,稳住房价。
明年小阳春学区季,二手房成交量将大幅放量。
当“卖一买一”的置换链条打通,下一步必然传导到新房市场,撬动改善需求。
如果有些新房总价略超150万,为了够上贴息门槛,不排除主动压缩到150万以内。
差额用车位、装修款补上,而这两项恰好不进监管账户,一举两得。
别忘了,“卖一买一退个税”的政策还在执行,目前截止到2027年底。
即卖房后1年内同城再买,可申请退还卖房时缴纳的个税(总房款1%)。
国补+退税,优惠券叠着用,折上折!
房贷贴息的一阶影响很明显,给刚需买房发补贴,降低月供压力。
还有二阶影响,若效果不及预期,极可能扩围。
一是时间延长,一年后贴息政策或将继续;
二是总价上限突破,可能提至200万甚至300万。
回看这轮房地产政策:取消限购、降首付……更多是锦上添花。
真正的大招只有两个:
现房销售——从供给端控制增量;
房贷大规模贴息——从需求端降低成本。
现在供需双向正同时发力,房价真正开始筑底。
最王炸的组合,是房贷贴息+40年贷款。
828新政,央行将贷款年限延到40年,这是第一步;现在再贴息1%,是第二步。
两步连环,威力加倍。
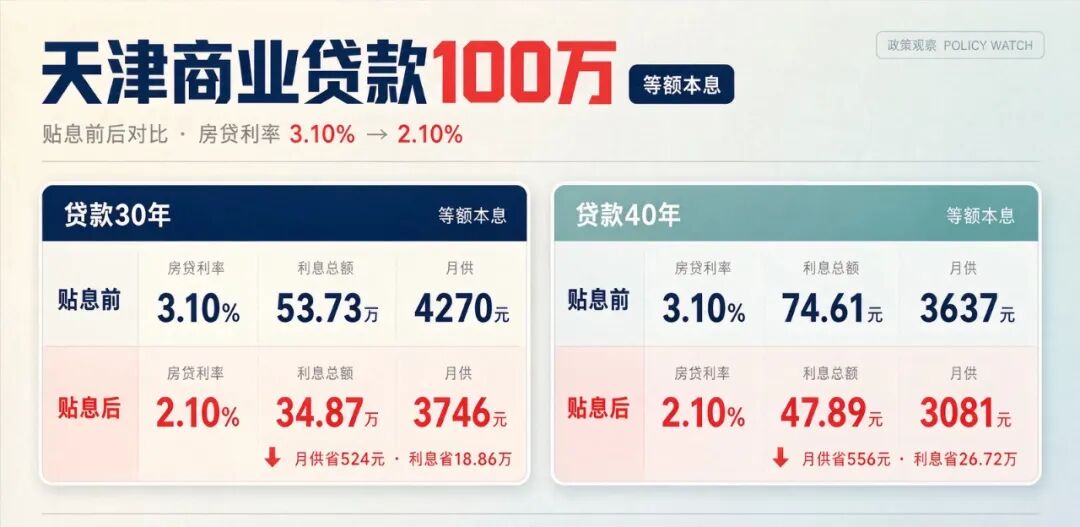
算笔账,在天津等额本息贷款100万:
以前最多贷30年、利率3.1%,月供4270元。
现在最多可贷40年、贴息后利率2.1%,月供3081元,降幅高达28%。
当房贷利率降到2.1%,买房就进入“能赚钱”的时代了。
此前的3.1%利率,依然高于多数租金回报率,还是不那么划算。
现在2.1%利率,已彻底低于租金回报率。
天津平均租金回报率大约2.7%,不少老破小、公寓甚至能达到3-5%。
哪怕房价不涨,房子也重新变成现金流资产,净赚利息差。
这就具备了吸引投资客入场的条件。
有了赚钱效应,房价才能谈上涨。
9月28日的国常会,已明确要推出一批务实管用的增量政策。
贴息很可能只是第一枪!
公积金利率、核心城市限购、交易税费……都还留有宽松余地。
国家亲自下场,替买房人分担一部分利息,托住的也是整个楼市的信心。
房价向稳,楼市向上的周期,开始了。
返回天津365淘房>>
在天津买房,有任何疑问欢迎拨打400-8908-365-515,咨询房博士。
- 独家团购
- 订阅楼盘优惠

365推荐
换一换





温馨提示:本平台所展示的各项信息来源于各类公开信息、开发商或代理商提供信息,以及售楼处和相关场地的人工采集信息等,仅供平台交流、参考之用。考虑到信息公开和采集的时效性及局限性,以上信息可能存在一定的滞后或错漏,为保障您的权益,请在参考和实际使用具体信息时,务必注意向开发商及相关人员核实确认后再决策。给您带来不便敬请谅解。